前几天,一家做光模块的公司,叫中际旭创,市值1.53万亿,把贵州茅台挤下去了。
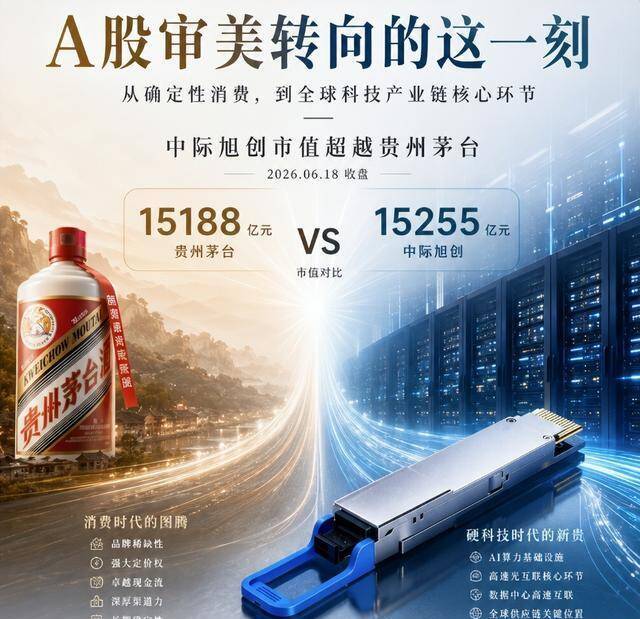
还记得前几年么?喝酒吃药,永远的神。
是茅台不赚钱么?当然不是,喝酒吃药,茅台12个月的净利润还是中际旭创的5.3倍,销售净利率高出20个点。一个赚得更多、更稳、更暴利的公司,市值反而被超过了。
不过现在大家觉得理所当然,因为A股对于“什么叫好公司”的底层定义,换了。
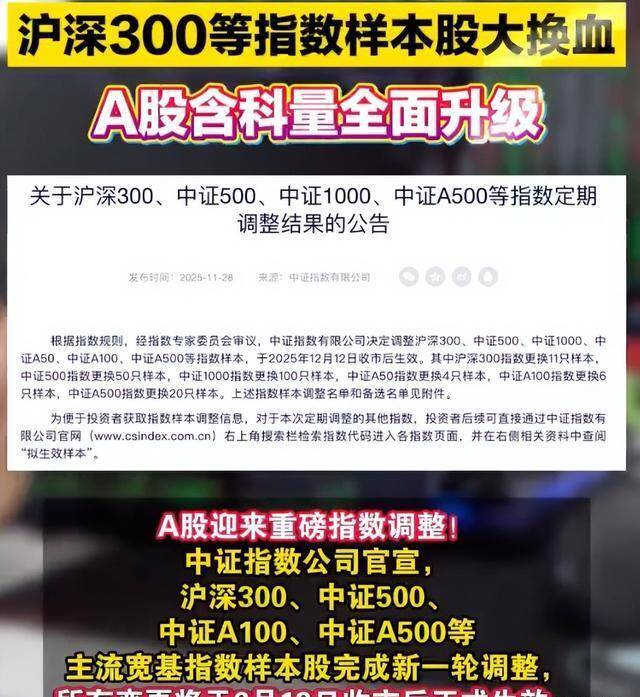
茅台让位光模块,输的不是钱
咱们先把这事儿说透。
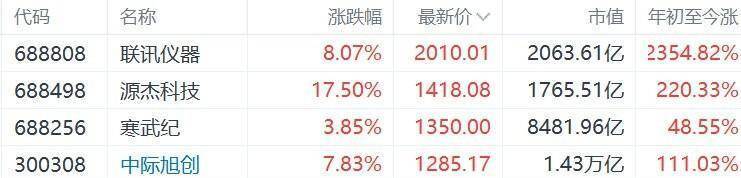
中际旭创凭什么?2025年营收382亿,净利108亿,分别涨了60%和109%。2026年一季度更猛,营收195亿,净利57亿,同比涨了192%和262%。
但你要光看赚钱能力,茅台依然是吊打的。
一瓶飞天的毛利能让光模块工程师哭出来。可市场就是不给面子,硬是把皇冠摘了戴到一个做“光信号转电信号”的小玩意儿头上。
为什么?
因为市场在重新定义稀缺性。
过去十年,A股的稀缺性是消费惯性,茅台的牌子你造不出来,爱尔眼科的连锁你抄不动,海天的酱油你换不掉。这种稀缺性的本质是“时间壁垒”,是消费者心智里熬出来的护城河。
但现在,市场认的稀缺性变了,变成“技术卡位”。
光模块为什么值钱?因为它是AI算力基建的“心脏”,甚至全球的英伟达机柜里都得插这玩意儿。这种稀缺性的本质是产业链锁,不用,你就玩不转。
当然,这还必须结合全球的科技企业,市值都在起飞。
说白了,茅台不是输给了中际旭创,茅台是输给了“AI”这两个字背后的全球叙事,当全人类都在为算力下注的时候,再香的酒也压不过机房里风扇的嗡嗡声。
“含科量”,是个指挥棒,更是个紧箍咒
去年9月,证监会的领导第一次在公开场合说出“含科量”这三个字。
从去年9月到今年6月,科创50涨了33.36%,创业板涨34.6%,双创50ETF涨了52.69%。同期沪深300只涨9.63%,上证指数才7.21%。
一边是科技指数三个月顶人家一年,一边是传统宽基指数慢慢悠悠,这是有形的手在明确告诉你:钱该往哪儿流。
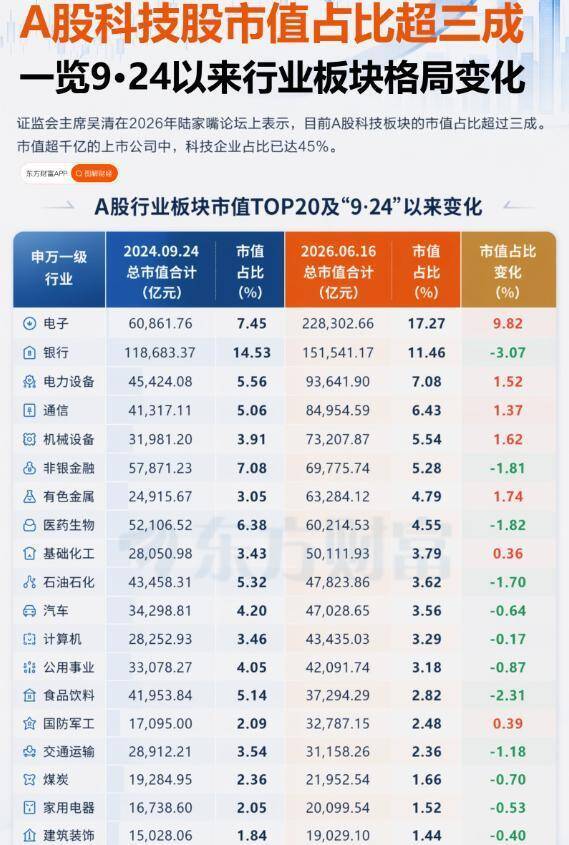
到今年6月,A股科技板块市值占比超过三成,市值超千亿的上市公司里,科技企业占了45%。科创板加创业板上市公司超过2000家,总市值35万亿。
而且制度也在护航,科创板第五套标准扩到AI领域,意思是“你别管我赚不赚钱,只要技术够硬、市场够大、有阶段性成果,就能上”,这等于给那些烧钱搞研发的硬科技公司开了VIP通道。
当然,这事儿是个双刃剑。
指挥棒往哪儿挥,资金就往哪儿冲,这没问题。问题是,资金冲得太猛,就有人开始装“含科量”。
最近上市公司辟谣公告满天飞。中国巨石说自己卖的是普通布,高端特种布一毛钱收入都没有;中核科技强调自己是做阀门的,跟“硅-28”概念半毛钱关系都没有;通鼎互联急吼吼地澄清跟英伟达没有任何业务往来。
这就是A股的老剧本,风口一来,先有真把式上来吃肉,然后乌泱泱一群假把式跟着上来啃骨头,最后接盘的总是那些以为自己买的是星辰大海、其实买的是讲故事的小散户。
所以证监会主席说话很重,“严查严处借科技之名蹭热点、炒概念甚至操纵市场的行为,依法从严打击利用人工智能非法荐股的乱象。”
这话翻译过来就是:指挥棒我递给你了,但你要是敢拿这根棒子去打劫,我就拿它打你。
大家都觉得只要带“科”字就能涨,那就又回到了击鼓传花,市场要的是真科技,不是科技皮。
外资为什么开始排队买中国硬科技
这事儿还有个好玩的点,是外资的态度变化。
我看汇丰前海一个研究总监讲过一个细节,他今年2月在意大利米兰路演,拜访了5家做全球配置的机构,5家里有3家超配中国。
更有意思的是,一个从来没来过中国的意大利基金经理跟他说:“我们意大利1950到1980年也经历过这种制造业崛起期,我们理解中国,A股皇冠上的明珠就是高端制造业。”
我们自己人天天在A股里骂骂咧咧,觉得市场不行、信心不足、要躺平。结果一个隔着八千公里的米兰老外,反而看得比我们清楚,他知道中国正在走他祖辈走过的那条路,而且走得更猛。
数据更直接。
截至目前,外资持有A股流通市值超过4万亿,但占总市值比例只有3%。对比一下,新兴市场国家这个比例普遍是20%到25%,美国是15%到20%。
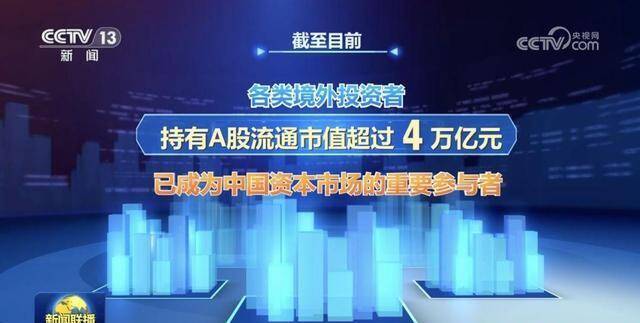
也就是说,外资在中国市场的配置,是严重偏低的。
换个角度说,只要中国的资产逻辑跑通了,外资增持的空间不是百分之几十,是好几倍。
而触发外资按下加仓键的扳机,恰恰就是“含科量”。
MSCI最新一轮调整,把19只A股纳入指数,全是光通信、算力、高端制造。富时罗素调权重,加速向信息技术倾斜。中东主权基金,阿布扎比、科威特、沙特,这些以前主要买美债和欧洲奢侈品股的钱袋子,开始频繁出现在中国硬科技的股东名单里。
韩国主权基金的逻辑更绝,:“反正你们在挤压我们的存储芯片和高端制造,那我买点你们的股票对冲一下,就当是分享对手的成长。”
这是我听过最坦诚的投资理由,打不过你,那我就买你。
你看,整个全球资本的语境都变了。过去外资看中国,看的是“14亿人的消费市场”,所以追着茅台、海天、爱尔买。现在外资看中国,看的是“全球产业链上不可替代的那一环”,所以追着光模块、宁德、寒武纪买。
视角一换,估值锚就全变了。
简配资提示:文章来自网络,不代表本站观点。